Erst die Sidequests, dann die Hauptstory
Eine Geschichte darüber, warum „Nein“ in einer Finanzberatung manchmal nur „noch nicht“ bedeutet.
Als ich Jan und Katharina kennenlernte, ging es noch überhaupt nicht um ein Haus. Sie wollten ihre Finanzen vernünftig aufstellen. Also haben wir uns Versicherungen, Altersvorsorge, Konten und bestehende Verträge angeschaut und ein bisschen Ordnung in die Sache gebracht.
Plötzlich wurde die Wohnung kleiner
Einige Zeit später bekamen die beiden Nachwuchs. Ihre Wohnung, die für zwei völlig ausgereicht hatte, wurde mit Kind dann doch ziemlich schnell ziemlich klein. Wer Kinder hat, weiß vermutlich, wie erstaunlich viel Zeug so ein erstaunlich kleiner Mensch besitzen kann.
Kleine Menschen brauchen erstaunlich viel Platz.
Irgendwann ergab sich die Möglichkeit, in ein Haus zur Miete zu ziehen. Die höhere Miete war finanziell machbar, allerdings war damit auch ein ordentlicher Teil des monatlichen Budgets gebunden. Wir haben es vorher durchgerechnet und die beiden entschieden sich trotzdem ganz bewusst dafür. Mehr Platz und mehr Lebensqualität waren ihnen das wert.
Damit war das Thema Wohnen erst einmal erledigt. Dachten wir.
Dann kam das Haus ins Spiel
Ein paar Jahre später ergab sich plötzlich die Möglichkeit, eine Immobilie ganz in der Nähe zu kaufen.
Natürlich war die Idee reizvoll. Ein eigenes Haus, keine Miete mehr und langfristig etwas Eigenes schaffen. Also haben wir uns hingesetzt und gerechnet: Einkommen, laufende Kosten, bestehende Kredite, Kaufpreis, Nebenkosten, mögliche Rate und die notwendigen Reserven.
Das Ergebnis war leider ziemlich eindeutig: Die Finanzierung war so nicht vernünftig tragbar.
Und dann musste ich den beiden etwas sagen, das man als Vermögensberater natürlich auch nicht besonders gerne sagt:
Man hätte die Rechnung vielleicht irgendwie hinbiegen können. Aber nur weil sich eine Finanzierung auf dem Papier darstellen lässt, muss sie im wirklichen Leben noch lange nicht sinnvoll sein.
Eine Finanzierung sollte schließlich auch noch funktionieren, wenn das Auto in die Werkstatt muss, die Waschmaschine den Geist aufgibt oder irgendeine andere ungeplante Ausgabe kommt. Wenn ein Haus nur finanzierbar ist, solange jahrelang nichts Unvorhergesehenes passiert, wäre mir das zu knapp.
Also erst einmal: Nein.
Aus dem Nein wurde ein Plan
Damit hätte das Thema erledigt sein können. Viel interessanter fand ich aber eine andere Frage:
Also haben wir uns die Finanzen noch einmal genauer angesehen. Ein wichtiger Punkt waren bestehende Privatkredite. Die kosten jeden Monat Geld und belasten natürlich auch eine spätere Immobilienfinanzierung. Gleichzeitig war noch zu wenig Eigenkapital vorhanden.
Bestehende Schulden runter. Eigenkapital rauf.
Jetzt mussten wir nur noch herausfinden, wo das Geld dafür herkommen sollte. Und genau da hilft es manchmal, wirklich einmal genau hinzuschauen.
Nicht mit dem Ziel, den beiden alles zu streichen, was Spaß macht. Finanzplanung funktioniert meiner Meinung nach nicht besonders lange, wenn man sich sein Leben dafür komplett verbieten muss.
Aber bei der Analyse haben wir durchaus Ausgaben gefunden, bei denen man sich fragen konnte: Brauchen wir das wirklich oder geben wir das Geld einfach aus, weil es eben da ist?
Viele kleine Beträge, die für sich genommen überhaupt nicht dramatisch waren. Zusammen ergaben sie aber einen ordentlichen Spielraum.
Und damit konnten wir arbeiten.
Heute sind sie ihrem Ziel deutlich näher
Seitdem läuft der Plan. Die bestehenden Privatkredite werden nach und nach abgebaut. Gleichzeitig wächst das Eigenkapital.
Das passiert nicht über Nacht und ist natürlich wesentlich weniger spektakulär als der Satz „Wir kaufen jetzt ein Haus“. Aber genau diese kleinen Schritte verändern die Ausgangslage.
Das langfristige Ziel ist inzwischen sogar, irgendwann das Haus zu kaufen, in dem die Familie heute zur Miete lebt. Ob es am Ende tatsächlich genau dieses Haus wird, weiß natürlich niemand. In sieben oder zehn Jahren kann sich einiges verändern.
Aber darum geht es auch gar nicht. Es geht darum, dann finanziell überhaupt die Möglichkeit zu haben, eine solche Entscheidung zu treffen.
Erst die Sidequests
Und damit wären wir bei meiner etwas ungewöhnlichen Erklärung für Finanzplanung. Manchmal ist das Ganze ein bisschen wie ein Videospiel.
Nur sind die Voraussetzungen dafür noch nicht erfüllt. Also kümmern wir uns erst um die Sidequests.
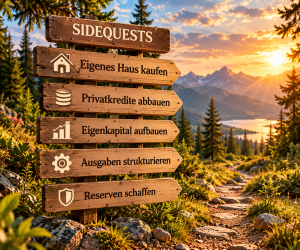
Manchmal führt der Weg zur Hauptquest über ein paar ziemlich wichtige Nebenaufgaben.
- Privatkredite abbauen
- Eigenkapital aufbauen
- Ausgaben sinnvoll strukturieren
- Reserven schaffen
Und irgendwann ist die Hauptquest hoffentlich freigeschaltet.
Das ist für mich übrigens ein wichtiger Teil von Finanzberatung. Meine Aufgabe ist nicht, jeden Wunsch irgendwie möglich zu rechnen oder zu allem sofort Ja zu sagen.
Manchmal muss ich auch sagen:
Aber dann sollte die Beratung meiner Meinung nach nicht aufhören. Dann schauen wir eben gemeinsam, was sich ändern muss, damit aus dem „Nein“ vielleicht irgendwann ein „Ja“ werden kann.
Vielleicht hast du auch eine Hauptquest.
Ein eigenes Haus. Vermögen aufbauen. Endlich Ordnung in die eigenen Finanzen bringen. Oder einfach mal herausfinden, was eigentlich möglich ist.
Dann müssen wir nicht sofort über die perfekte Lösung reden. Vielleicht schauen wir erst einmal, welche Sidequests noch offen sind.
Schreib mir einfachDiese Geschichte ist von einem realen Beratungsfall inspiriert. Namen, persönliche Umstände, Zeiträume und weitere Details wurden verändert und fiktionalisiert. Sie beschreibt einen Einzelfall und stellt keine individuelle Finanzierungs- oder Anlageempfehlung dar.