 Aus der Beratungspraxis
Erst die Sidequests, dann die Hauptstory
Eine Geschichte darüber, warum „Nein“ in einer Finanzberatung manchmal nur „noch nicht“ bedeutet.
Als ich Jan und Katharina kennenlernte, hatten die beiden keinen großen finanziellen Masterplan.
Kein Hauskauf stand unmittelbar bevor. Keine fünfstellige Summe wartete darauf, möglichst clever investiert zu werden. Es gab auch keine dramatische finanzielle Katastrophe, die innerhalb der nächsten 48 Stunden gelöst werden musste.
Eigentlich wollten sie einfach mal ihre Finanzen vernünftig aufstellen.
Beide arbeiteten, verdienten ihr Geld und lebten gemeinsam in einer Mietwohnung. Irgendwann kamen wir ins Gespräch und beschlossen, uns das Ganze einmal anzusehen.
Versicherungen. Altersvorsorge. Konten. Bestehende Verträge.
Das übliche Programm.
Und wie so oft stellte sich heraus: Es war nicht alles schlecht. Aber es war eben auch nicht alles sinnvoll aufeinander abgestimmt.
Also sortierten wir.
Was ist vorhanden? Was wird gebraucht? Was kann bleiben? Was sollte geändert werden?
Keine Revolution. Eher finanzielles Aufräumen.
Und dann passierte etwas, das Finanzpläne ausgesprochen gerne durcheinanderbringt.
Das Leben.
Plötzlich wurde die Wohnung kleiner
Jan und Katharina bekamen Nachwuchs.
Bis dahin hatte ihre Wohnung für zwei Menschen völlig ausgereicht. Mit Kind stellte sie allerdings eindrucksvoll unter Beweis, dass Quadratmeter offenbar schrumpfen können.
Das Kind selbst war dabei gar nicht das Problem.
Babys sind erstaunlich kompakt.
Der dazugehörige Hausstand hingegen nicht.
Kinderwagen, Wickelkommode, Bettchen, Kleidung in ungefähr 14 verschiedenen Größen und Spielzeug, von dem ein erheblicher Teil Geräusche macht, obwohl niemand weiß, warum das notwendig ist.
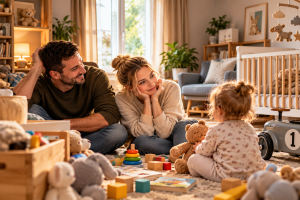
Kleine Menschen brauchen erstaunlich viel Platz. Und eine erstaunliche Menge Dinge.
Mehr Platz wäre schön.
Und tatsächlich ergab sich nach einiger Zeit eine Gelegenheit. Die kleine Familie konnte in ein gemietetes Haus ziehen.
Natürlich haben wir uns vorher angesehen, was das finanziell bedeutet.
Die neue Miete war deutlich höher. Sie war machbar, aber sie beanspruchte einen ordentlichen Teil des monatlichen Budgets.
Wir rechneten, besprachen es und kamen zu dem Ergebnis:
Nicht locker-flockig mit anschließendem Champagnerfrühstück jeden Sonntag. Aber solide genug, um den Schritt verantworten zu können.
Also zogen die drei um.
Mehr Platz. Ein Zuhause, in dem die Familie wachsen konnte. Und erst einmal war alles gut.
Bis ein paar Jahre später plötzlich eine Nachricht kam.
Okay.
Jetzt wurde es interessant.
Manchmal sind Zahlen ziemlich unromantisch
Es hatte sich eine Gelegenheit ergeben, eine Immobilie ganz in der Nähe zu kaufen.
Und natürlich beginnt in so einem Moment sofort das Kopfkino.
Eigenes Haus.
Keine Miete mehr.
Etwas, das einem selbst gehört.
Vielleicht ein Garten. Ein Kinderzimmer. Irgendwann dort sitzen und sagen können: Das hier ist unseres.
Ich verstehe das vollkommen.
Leider haben Immobilienfinanzierungen eine ausgesprochen lästige Eigenschaft:
Sie interessieren sich nicht für Kopfkino.
Also setzte ich mich hin und rechnete.
Einkommen. Laufende Kosten. Bestehende Verpflichtungen. Kaufpreis. Nebenkosten. Finanzierungsbedarf. Monatliche Rate. Reserven.
Dann rechnete ich noch einmal.
Nicht, weil das Ergebnis beim ersten Mal unverständlich gewesen wäre.
Eher aus der leisen Hoffnung heraus, dass die Mathematik vielleicht inzwischen ihre Meinung geändert hatte.
Hatte sie nicht.
Die Finanzierung war in dieser Situation nicht vernünftig tragbar.
Und dann kommt einer der Teile meines Berufs, die weniger Spaß machen.
Ich musste zwei Menschen, die sich gerade vorstellen konnten, wie sie ihr eigenes Haus einrichten, sagen:
Natürlich könnte man jetzt anfangen, an allen möglichen Stellschrauben zu drehen.
Hier etwas knapper kalkulieren. Dort optimistischer rechnen. Reserven reduzieren. Die monatliche Belastung möglichst bis an die Grenze ausreizen.
Dann sieht eine Finanzierung auf dem Papier vielleicht irgendwann passend aus.
Nur lebt leider niemand auf Papier.
Autos gehen kaputt.
Waschmaschinen ebenfalls.
Kinder entwickeln gelegentlich Bedürfnisse, die Geld kosten.
Und Häuser besitzen die bemerkenswerte Fähigkeit, sich genau dann eine Reparatur auszudenken, wenn man sie am wenigsten gebrauchen kann.
Eine Finanzierung, die nur funktioniert, solange nichts passiert, funktioniert für mich nicht.
Also blieb es beim Nein.
Vorerst.
Die interessantere Frage kam danach
Wir hätten es dabei belassen können.
Haus nicht finanzierbar. Schade. Thema erledigt.
Aber eigentlich war das gar nicht die entscheidende Frage.
Und können wir daran etwas ändern?
Also haben wir uns die finanzielle Situation von Jan und Katharina noch einmal sehr genau vorgenommen.
Dabei gab es einen Punkt, der ziemlich schwer wog: Es liefen noch ältere Privatkredite.
Die kosteten jeden Monat Geld.
Geld, das für eine Immobilienfinanzierung nicht zur Verfügung stand.
Gleichzeitig fehlte Eigenkapital.
Damit war ziemlich schnell klar, wo wir ansetzen mussten.
Bestehende Schulden runter. Eigenkapital rauf.
Wo ist eigentlich das ganze Geld hin?
Das ist übrigens eine meiner Lieblingsfragen in der Finanzberatung.
Nicht:
„Wie viel verdienen Sie?“
Sondern:
Denn bei Jan und Katharina war es nicht so, dass sie überhaupt keinen finanziellen Spielraum hatten.
Ein Teil davon war nur ziemlich gut darin, unbemerkt zu verschwinden.
Hier etwas bestellen.
Da etwas kaufen.
Noch ein Abo.
Ein bisschen spontaner Konsum.
Nichts davon war für sich genommen dramatisch.
Es gab nicht diesen einen Posten, auf den man zeigen konnte und sagen:
DA! Das ist der Bösewicht!
Es waren viele kleine Dinge.
Und genau deshalb haben wir auch nicht beschlossen, dass die Familie ab sofort jeglichen Spaß einstellt und für die nächsten zehn Jahre von Wasser und trockenem Brot lebt.
Das wäre zwar ein interessantes Sparmodell.
Aber kein besonders gutes Leben.
Wir haben stattdessen geschaut, welche Ausgaben den beiden tatsächlich wichtig waren und welche eigentlich nur deshalb entstanden, weil niemand genauer hinsah.
Da fanden wir einiges.
Und plötzlich war Geld da.
Nicht genug für einen spontanen Hauskauf am folgenden Dienstag.
Aber genug für einen Plan.
Und damit begann die eigentliche Arbeit
Seitdem verfolgen wir zwei Ziele gleichzeitig.
Die bestehenden Privatkredite werden Stück für Stück abgebaut.
Parallel dazu wächst das Eigenkapital.
Monat für Monat.
Das klingt weniger aufregend als „Wir kaufen ein Haus!“.
Ist es auch.
Niemand veranstaltet eine Einweihungsparty, weil ein Kredit wieder 500 Euro kleiner geworden ist.
Vielleicht sollten wir damit anfangen.
Aber genau diese unspektakulären Schritte verändern langfristig die Ausgangslage.
Jeder getilgte Euro reduziert bestehende Belastungen.
Jeder gesparte Euro erhöht das Eigenkapital.
Und irgendwann sieht eine Finanzierungsberechnung deshalb vollkommen anders aus als beim ersten Versuch.
Der Traum vom eigenen Haus ist also nicht verschwunden.
Im Gegenteil.
Er hat inzwischen einen Plan bekommen.
Das Ziel ist, in einigen Jahren das Haus kaufen zu können, in dem die Familie heute bereits lebt.
Ob es am Ende tatsächlich genau dieses Haus wird, kann heute natürlich niemand wissen.
Vielleicht ändern sich die Pläne. Vielleicht ändern sich die Lebensumstände. Immobilienpreise und Zinsen werden in einigen Jahren ebenfalls nicht höflich bei uns nachfragen, was wir gerne hätten.
Aber Jan und Katharina werden dann voraussichtlich in einer ganz anderen finanziellen Situation sein.
Und genau darum geht es.
Erst die Sidequests
Wer mich kennt, weiß, dass ich gelegentlich Dinge mit Videospielen vergleiche, die vermutlich noch nie jemand mit Videospielen vergleichen wollte.
Finanzplanung gehört ab heute dazu.
Denn manchmal ist das Leben tatsächlich wie ein Spiel.
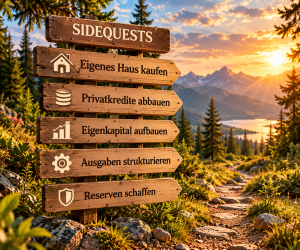
Manchmal führt der Weg zur Hauptquest über ein paar ziemlich wichtige Nebenaufgaben.
Man möchte am liebsten sofort loslegen.
Dummerweise steht irgendwo im Kleingedruckten:
Empfohlener Level noch nicht erreicht.
Also müssen erst die Sidequests erledigt werden.
- Privatkredite abbauen
- Eigenkapital aufbauen
- Ausgaben strukturieren
- Reserven schaffen
Nicht wahnsinnig glamourös.
Aber notwendig.
Und genau darin liegt für mich ein wichtiger Teil guter Finanzberatung.
Meine Aufgabe ist nicht, zu jedem Wunsch sofort Ja zu sagen.
Und sie besteht auch nicht darin, eine Finanzierung so lange hin und her zu rechnen, bis sie irgendwie durchgeht.
Manchmal besteht mein Job darin, zu sagen:
Und danach nicht aufzuhören.
Sondern gemeinsam herauszufinden, was passieren muss, damit aus diesem Nein irgendwann ein Ja werden kann.
Jan und Katharina sind mit ihrer Hauptstory noch nicht fertig.
Aber sie arbeiten daran.
Und jedes Mal, wenn ein alter Kredit kleiner und das Eigenkapital ein bisschen größer wird, ist wieder eine Sidequest erledigt.
Vielleicht hast du auch eine Hauptquest.
Ein eigenes Haus. Endlich Ordnung in den Finanzen. Vermögen aufbauen. Oder einfach herausfinden, was eigentlich möglich ist.
Dann müssen wir nicht sofort über die perfekte Lösung reden. Manchmal schauen wir erst einmal gemeinsam, welche Sidequests vorher noch erledigt werden müssen.
Schreib mir einfachDiese Geschichte ist von einem realen Beratungsfall inspiriert. Namen, persönliche Umstände, Zeiträume und weitere Details wurden verändert und fiktionalisiert. Sie beschreibt einen Einzelfall und stellt keine individuelle Finanzierungs- oder Anlageempfehlung dar.