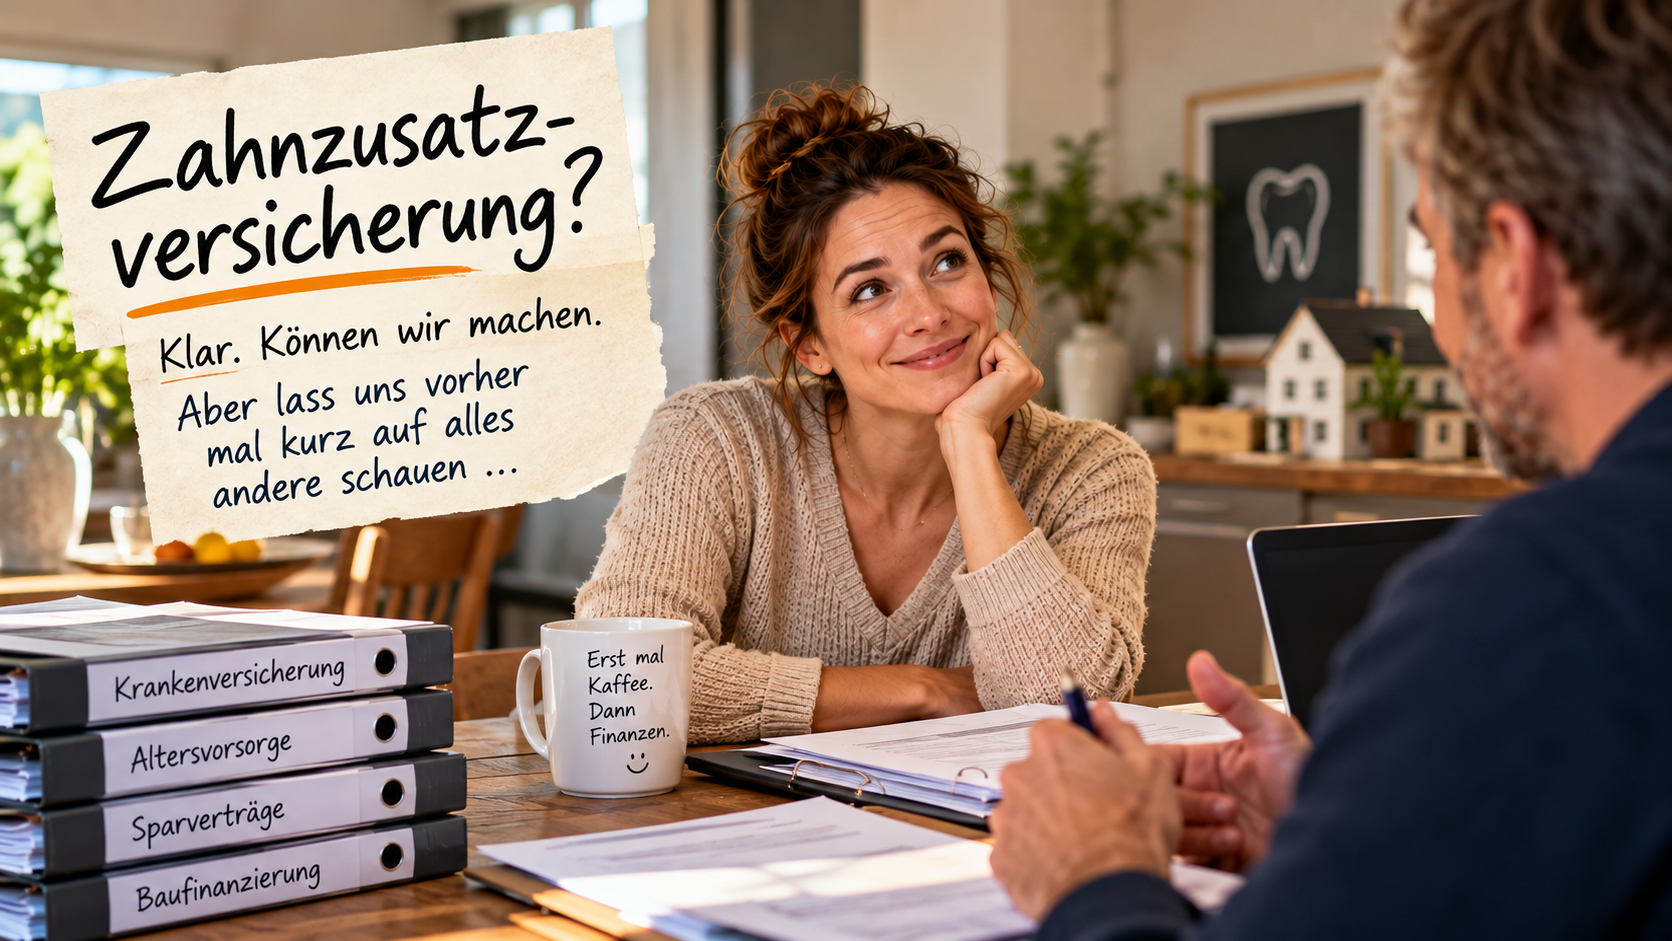
Eine Zahnzusatzversicherung, jede Menge Papierkram und eine Kundenbeziehung, die mittlerweile seit rund 14 Jahren besteht. Manchmal entwickeln sich die Dinge eben anders als gedacht.
Alles fing mit einer Zahnzusatzversicherung an
Wir schreiben das Jahr 2012. Ich bekam von einer Bekannten eine Empfehlung. Sandra, nennen wir sie einfach mal so, interessierte sich für eine Zahnzusatzversicherung.
Okay, kein Problem. Sollte man meinen. Ein paar Tarife vergleichen, Leistungen anschauen, einen passenden aussuchen und fertig ist die Laube.
Tja. Nicht ganz.
Wer mich kennt, weiß, dass ich grundsätzlich erst mal eine vernünftige Datenaufnahme mache. Auch wenn jemand nur eine einzelne Versicherung haben möchte. Denn bevor ich irgendetwas empfehle, möchte ich wissen, wie mein Gegenüber finanziell überhaupt aufgestellt ist.
Was ist vorhanden? Was wird gebraucht? Welche Wünsche und Ziele gibt es? Und was wurde in der Vergangenheit vielleicht schon abgeschlossen, ohne dass sich jemand groß Gedanken darüber gemacht hat?
Also vereinbarten wir einen Termin.
Und Sandra hatte einiges mitgebracht. Wirklich einiges.
Versicherungen, Altersvorsorge, Sparverträge und was weiß ich noch alles. Ich habe mir alles notiert, die entsprechenden Fragen gestellt und meine Analyse ausgefüllt. Anschließend vereinbarten wir einen zweiten Termin, ungefähr zwei Wochen später.
Bis dahin wollte ich mir das ganze Zeug in Ruhe anschauen.
Viel hilft viel? Leider nicht immer!
Als ich im Büro die Unterlagen durchging, musste ich erst mal schnaufen.
Sandra war eigentlich der Meinung, finanziell ziemlich gut aufgestellt zu sein. Und bei der Menge an Verträgen konnte man das durchaus glauben.
Tja. Ätsch!
In einigen Bereichen war sie tatsächlich gut abgesichert. In anderen dagegen überhaupt nicht. Und gerade bei der Altersvorsorge und den Sparanlagen gab es einiges, was ich so nicht stehen lassen wollte.
Jetzt ist es natürlich nicht so, dass ein Vertrag automatisch schlecht ist, nur weil er nicht von mir stammt. Das wäre ja noch schöner!
Aber ein Produkt kann für sich genommen durchaus gut sein und trotzdem überhaupt nicht zum jeweiligen Menschen passen.
Nehmen wir mal an, Du hast drei verschiedene Sparverträge. Jeder davon wurde Dir irgendwann als tolle Möglichkeit verkauft, Geld anzulegen. Vielleicht sind das sogar alles ordentliche Produkte.
Nur was bringen sie Dir, wenn Du eigentlich für einen bestimmten Zweck sparen möchtest und keiner der Verträge wirklich darauf ausgerichtet ist?
Oder Du hast jede Menge Versicherungen, aber ausgerechnet ein Risiko, das Dich finanziell richtig aus der Bahn werfen könnte, ist nicht abgesichert.
Super, oder?
Genau deshalb schaue ich mir nicht nur die einzelnen Verträge an, sondern auch, wie das alles zusammenpasst.
Und bei Sandra passte eben einiges nicht.
Also haben wir mal aufgeräumt
Beim zweiten Termin habe ich Sandra erklärt, was mir aufgefallen war.
Wir sind die bestehenden Verträge durchgegangen, haben über ihre Wünsche gesprochen und uns angeschaut, welche Möglichkeiten es gibt, die ganze Sache sinnvoller zu gestalten.
Bei den Sachversicherungen gab es einiges zu ändern. Auch die Altersvorsorge und die Sparanlagen mussten wir neu aufstellen.
Nicht einfach alles kündigen und neu abschließen. Das wäre nämlich genauso unsinnig, wie grundsätzlich alles beim Alten zu lassen. Gerade bei älteren Verträgen muss man genau hinschauen, welche Leistungen, Garantien oder sonstigen Vorteile vielleicht verloren gehen würden.
Also haben wir geprüft, was sinnvoll war, was bleiben konnte und was besser anders geregelt werden sollte.
Und dann gab es noch das Thema Berufsunfähigkeit.
Die eigene Arbeitskraft ist für die meisten Menschen nun mal die Grundlage ihres Einkommens. Fällt die weg, kann das ziemlich unangenehme finanzielle Folgen haben.
Eine vernünftige Absicherung gehört deshalb für mich zu den Dingen, über die man zumindest einmal gesprochen haben sollte.
Ob eine BU dann tatsächlich sinnvoll und bezahlbar ist, hängt natürlich von der persönlichen Situation ab. Gesundheitszustand, Beruf, Einkommen, gewünschte Absicherung und noch einiges mehr spielen dabei eine Rolle.
Aber gar nicht darüber nachzudenken? Halte ich für keine besonders gute Idee.
Also haben wir auch das entsprechend geregelt.
Und die Zahnzusatzversicherung?
Ach ja, die wollte Sandra ja ursprünglich haben. 😂
Die gab es natürlich auch.
Am Ende hatte Sandra jedenfalls nicht einfach nur eine zusätzliche Versicherung, sondern eine Finanzplanung, die zu ihren Wünschen und Möglichkeiten passte.
So weit, so gut.
Drei Monate später ging das Ganze von vorne los
Ungefähr drei Monate später meldete sich Thomas bei mir. Sandras Lebensgefährte.
Er hatte natürlich mitbekommen, was wir bei ihr alles gemacht hatten, und wollte jetzt seine eigenen Finanzen ebenfalls einmal überprüfen lassen.
Okay. Machen wir.
Also wieder Datenaufnahme, Bestandsaufnahme, Analyse und anschließend Beratung.
Und was soll ich sagen? Auch bei ihm gab es einiges zu tun.
Einige Verträge waren sinnvoll, andere weniger. Bei der Altersvorsorge bestand Handlungsbedarf, die Absicherung der Arbeitskraft war ebenfalls ein Thema und auch bei den Krankenzusatzversicherungen gab es Wünsche.
Wir haben also auch bei Thomas die ganze Sache neu sortiert.
Wobei ich eines wichtig finde: Nur weil zwei Menschen zusammenleben, heißt das noch lange nicht, dass beide die gleichen Versicherungen oder Sparprodukte brauchen.
Der eine verdient mehr, der andere weniger. Vielleicht gibt es unterschiedliche Ansprüche aus der gesetzlichen Rentenversicherung. Vielleicht möchte einer später früher aufhören zu arbeiten. Oder die beiden haben völlig unterschiedliche Vorstellungen davon, wie sie ihr Geld anlegen möchten.
All das spielt eine Rolle.
Und wenn beide gemeinsam ihre Zukunft planen, muss man natürlich zusätzlich schauen, wie die einzelnen Konzepte zusammenpassen.
Das haben wir gemacht.
Damit hatte ich nun zwei zufriedene Kunden, obwohl ursprünglich nur eine Zahnzusatzversicherung gefragt war.
Kann passieren. 😁
Zwei Jahre später: Wir wollen ein Haus kaufen!
2014 kam dann das nächste Thema.
Sandra und Thomas wollten ein Eigenheim.
Und damit waren wir bei einer Sache, bei der eine vernünftige Finanzplanung im Vorfeld durchaus hilfreich sein kann.
Denn eine Baufinanzierung besteht nicht nur daraus, den Kaufpreis durch die Anzahl der Monate zu teilen und dann zu schauen, ob die Rate irgendwie ins Budget passt.
Da gehört schon ein bisschen mehr dazu.
Wie viel Eigenkapital ist vorhanden? Welche Kaufnebenkosten fallen an? Welche monatlichen Verpflichtungen bestehen bereits? Was bleibt vom Einkommen übrig? Wie sieht es mit Rücklagen aus?
Und ganz wichtig: Was passiert, wenn sich irgendwann etwas verändert?
Ein Haus kostet schließlich auch dann Geld, wenn die Finanzierung bereits läuft. Heizung kaputt, Dach undicht, neue Fenster nötig. Such Dir was aus.
Und die Bank interessiert es herzlich wenig, ob Du gerade eine neue Waschmaschine kaufen musst. Die möchte ihre Rate trotzdem haben.
Deshalb muss eine Finanzierung auch langfristig zum Leben passen und nicht nur am Tag der Unterschrift.
Bei Sandra und Thomas sah die Sache gut aus. Wir konnten die Finanzierung vernünftig aufstellen und die beiden kauften ihr Haus.
Dort wohnen sie übrigens bis heute.
Mittlerweile läuft auch die erste Anschlussfinanzierung.
Denn auch das wird gerne vergessen: Nach zehn oder fünfzehn Jahren ist eine Immobilienfinanzierung meistens noch lange nicht erledigt. Dann läuft möglicherweise die Zinsbindung aus und man muss sich Gedanken machen, wie es weitergeht.
Auch dabei kann es durchaus sinnvoll sein, jemanden an seiner Seite zu haben, der die finanzielle Situation schon länger kennt.
Und heute?
Mittlerweile sind rund 14 Jahre vergangen.
Sandra und Thomas haben sich beruflich weiterentwickelt, ihre Einkommen haben sich verändert und auch ihre Wünsche und Ziele sind natürlich nicht mehr exakt dieselben wie damals.
Wäre ja auch merkwürdig, wenn sich in 14 Jahren überhaupt nichts verändern würde.
Und genau deshalb haben wir die Finanzplanung über die Jahre immer wieder angepasst.
Denn nur weil ein Vertrag 2012 sinnvoll war, muss er das 2026 nicht automatisch immer noch sein.
Vielleicht gibt es inzwischen bessere Möglichkeiten. Vielleicht ist eine Absicherung zu niedrig geworden. Vielleicht braucht man bestimmte Leistungen nicht mehr oder es sind neue Risiken dazugekommen.
Das muss man sich eben anschauen.
Aber bitte nicht falsch verstehen: Ich halte überhaupt nichts davon, alle paar Jahre grundsätzlich sämtliche Verträge auszutauschen, nur weil es etwas Neues gibt.
Wenn ein Vertrag gut ist und weiterhin passt, bleibt er bestehen. Fertig.
Auch bei der Zahnzusatzversicherung haben wir über die Jahre geschaut, ob die Leistungen noch den Bedürfnissen entsprechen, und sie entsprechend aktualisiert.
Sandra und Thomas sind jedenfalls bis heute meine Kunden.
Und irgendwann ist aus der geschäftlichen Beziehung auch eine private Freundschaft geworden.
Das ist natürlich schön. Aber es ist nicht der eigentliche Grund, weshalb ich diese Geschichte erzähle.
Was ich Dir damit eigentlich sagen möchte
Sandra wollte ursprünglich nur eine Zahnzusatzversicherung.
Die hätte ich ihr natürlich auch einfach vermitteln können. Tarif ausgesucht, Antrag unterschrieben, fertig.
Nur wären dann all die anderen Themen vermutlich erst mal liegen geblieben.
Und genau deshalb mache ich meine Beratung so, wie ich sie mache.
Ich möchte nicht nur wissen, welche Versicherung Du gerade suchst. Ich möchte verstehen, was Du finanziell erreichen möchtest und welche Voraussetzungen Du dafür mitbringst.
Denn Versicherungen, Altersvorsorge, Geldanlage und Finanzierungen hängen nun mal zusammen.
Was nützt Dir beispielsweise eine tolle Altersvorsorge, wenn Du sie Dir auf Dauer gar nicht leisten kannst? Oder eine hohe Sparrate, wenn Du gleichzeitig teure Schulden vor Dir herschiebst?
Eben.
Natürlich kannst Du Dir heute nahezu jedes Finanzprodukt selbst im Internet zusammensuchen. Die Möglichkeiten sind riesig.
Aber ist das günstigste Produkt auch das richtige? Ist das teuerste automatisch besser? Und passt das, was Du heute abschließt, überhaupt zu dem, was Du in zehn oder zwanzig Jahren vorhast?
Die Antwort lautet wie so oft:
Es kommt drauf an!
Und genau deshalb gibt es Menschen wie mich, die sich beruflich mit solchen Dingen beschäftigen.
Nicht, weil Du selbst zu blöd dafür wärst. Sondern weil Du vermutlich auch andere Dinge zu tun hast, als Dich in Deiner Freizeit durch Versicherungsbedingungen, Anlagekonzepte und Finanzierungsmodelle zu arbeiten.
Wenn Du das gerne selbst machst, wunderbar. Wenn nicht, kannst Du Dir eben Unterstützung holen.
Vielleicht ist bei Dir ja auch alles bestens geregelt. Dann freue ich mich für Dich.
Und wenn nicht, schauen wir uns das Ganze eben gemeinsam an.
Ach ja, eine Kleinigkeit noch …
Die Bekannte, die mir Sandra damals empfohlen hat, spielt heute weder in meinem Leben noch im Leben der beiden eine Rolle. Wir haben alle keinen Kontakt mehr zueinander.
Die Zahnzusatzversicherung dagegen gibt es immer noch. Natürlich inzwischen in aktualisierter Form.
Manchmal halten Empfehlungen eben länger als Freundschaften. 😅
Hier kannst Du Kontakt mit mir aufnehmen!
Diese Geschichte basiert auf einem tatsächlichen Beratungserlebnis. Namen, Berufe und persönliche Umstände wurden verändert, um die beteiligten Personen zu schützen. Einzelne Abläufe wurden für die Erzählung vereinfacht. Die Geschichte stellt keine individuelle Versicherungs-, Anlage- oder Finanzierungsempfehlung dar.